(来源:老迈日记)配资交易平台可靠吗
九月联邦公开市场委员会(FOMC)会议的命运取决于八月份的消费者物价指数(CPI),我们预计0.18%的环比增长以及同比数据降至2.3%将足以表明通胀明显放缓,从而使美联储官员在9月16日保持利率不变。
配资在线门户连续三个月核心通胀温和不仅预示着更明显的放缓趋势(与仅一两个月相比),而且年度增速将达到自2021年4月核心CPI跃升至2%以上以来的最低水平。2.3%的核心CPI仅比2019年平均水平高出0.1%。年度核心CPI的下降也应清楚地表明,近期月度数据的放缓并非仅仅反映了过于宽松的季节性调整。
在本周理事沃勒发表评论后,我们认为八月份数据中被视为“过热”通胀的标准有所提高。任何四舍五入后为0.2%的环比增长,对于大多数官员来说,可能都足够温和,他们会希望在评估更多新数据时维持利率不变。目前,我们对核心CPI的0.184%预测以及生产者物价指数(PPI)的细节表明,核心个人消费支出(PCE)通胀将增长0.19%。CPI和PCE的预测都将在八月份CPI公布前,PPI数据发布后进行调整。
八月份PCE的不确定性远高于往常。八月份纳入关键组成部分的计算方法变化意味着:1)CPI和PPI组成部分与八月份月度PCE的正常映射关系变得不那么清晰;2)根据我们最新的估计,过去五年PCE数据的修订应会使最新年度核心PCE增速降低超过30个基点。尽管如此,考虑到这些因素,我们预计核心PCE将增长0.19%,使三个月年化增速达到2.4%,这是自2025年初关税和能源价格效应显现以来的最低水平。这应会使大多数美联储官员预期随着这些因素的消退,通胀将进一步放缓。
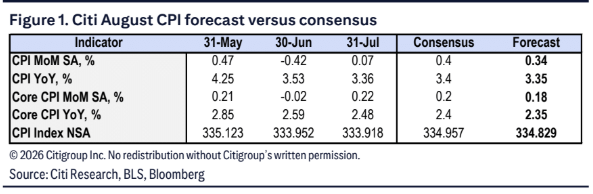
我们0.184%的环比核心CPI预测基于:核心商品价格环比上涨0.14%。
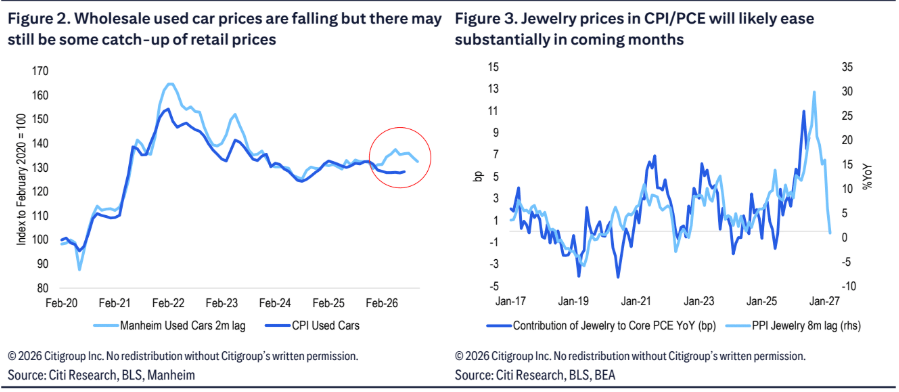
元股证券:ygzq.hk- 7月份汽车价格略强于我们的预期,我们预计8月份汽车价格将温和上涨,其中新车价格上涨0.09%,二手车价格上涨0.3%。新车价格上涨主要是由于过去三年春季价格下跌的残余季节性,下半年价格出现反弹。今年二手车价格变得难以估计,因为批发和零售价格之间正常的领先-滞后关系已经瓦解。由于零售价格正在追赶已经更高更久的批发价格,CPI中的二手车价格可能仍有一些温和上涨空间。但由于近几个月批发价格有所下降,我们预计大幅上涨空间将有限。
- 家具价格在近期大幅下跌后应适度上涨,这反映出此前关税的传导效应已基本过去,新的上行压力尚未显现。这与领先的家用电器生产者价格指数 (PPI) 数据保持平稳的趋势一致。由于库存周期相对较短,家具价格可能是较早反映因成本上涨而导致价格上涨的商品之一。但总的来说,目前还没有迹象表明运输或投入成本上涨已显著传导至消费者价格。
- 我们预计8月份服装价格将环比上涨0.24%,略高于上个月。但我们认为,考虑到今年早些时候的大幅上涨,风险偏向下行,我们不会对未来几个月服装价格出现大幅下跌感到意外。部分跌幅可能反映了珠宝价格的走软,珠宝价格在今年早些时候有所上涨,这很可能反映了黄金价格的上涨。领先的PPI数据表明未来几个月珠宝价格将有所缓解。虽然这些价格在CPI和PCE中是相同的,但这种缓解将更有助于核心PCE通胀的放缓,因为珠宝价格在核心PCE中的权重是核心CPI的2.5倍。
- 7月份,信息技术商品环比大幅上涨1.4%,反映了某些计算机价格普遍预期的上涨,这些涨幅于6月底生效,因此主要影响了7月份的平均价格。我们预计8月份这些价格将上涨0.4%,反映出8月上半月可能出现的残余涨幅。总的来说,内存成本的上涨可能会继续给这些消费计算机产品带来上行压力,但我们注意到,质量调整等因素也常常会给这些价格带来下行压力。
居住价格上涨0.21%。
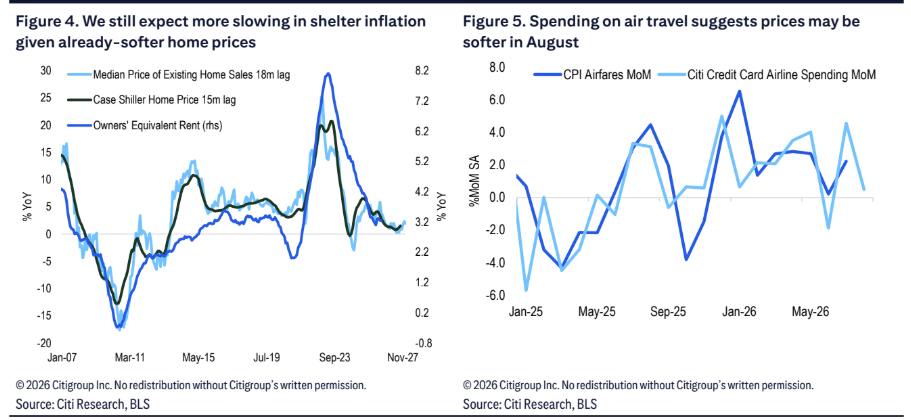
- 尽管关税和能源成本上涨等影响商品价格的动态仍然是月度通胀数据的焦点,但我们仍然认为,每月CPI数据中最重要的细节是主要租金和业主等价租金。这两个指标在7月份都略强于近期趋势,环比上涨0.26%(尽管这对于居住通胀来说是一个非常“正常”的读数)。我们仍然认为,在今年剩余时间和2027年,整体趋软的趋势将持续。房价和新租金等领先指标已经放缓。在过去1-2年里大幅增长。我们预计8月份主要租金将增长0.24%,业主等价租金(OER)将增长0.19%。
- 在2025年末以来持续上涨之后,6月份异地住宿环比大幅下降2.3%,7月份环比下降2.8%。鉴于目前价格已回到2025年的水平,我们预计大幅下降的时期已经过去。我们的预测包括异地住宿环比增长0.3%。
核心服务(不包括住房)环比增长0.18%。
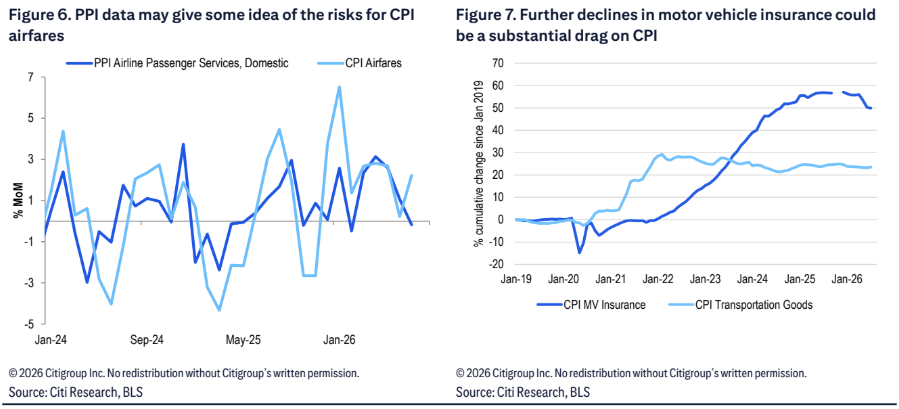
- 核心通胀中对能源价格上涨最敏感的组成部分是机票,自12月以来持续上涨,甚至早于航空燃油成本的上涨。尽管随着航空燃油价格持续攀升,机票仍存在上行风险,但我们预计8月机票价格将下跌0.5%。这部分反映了花旗信用卡数据的一些证据,但也反映了一种常见的动态,即在非季节性调整基础上通常下跌的月份(如8月),价格会下跌更多。这种动态在2022年机票/能源价格跳涨后也出现过。这种季节性回落可能仅仅反映了在能源成本上涨之前(例如1月),机票价格非常强劲。如果/当能源/航空燃油价格下跌时,我们预计机票价格将出现更大跌幅。CPI发布前一天发布的PPI数据可能为CPI机票风险提供更清晰的信号,但这两种衡量方式并非每个月都必然相同。
- 在5月和6月机动车保险大幅下降两个月后,保险价格环比下降0.3%,降幅较为温和,与今年早些时候和2025年末的月度下降保持一致。我们预计8月将下降0.1%。但随着一些公司在某些州的保险费率有所缓和,风险在于这些较低的价格可能会蔓延到其他地区。过去几年,机动车保险费率大幅超过汽车价格的上涨,至少表明进一步上行空间可能有限。在核心CPI中占比3.2%,该组成部分的进一步下降可能对CPI构成实质性的下行风险,但重要的是不会影响PCE通胀。

我们暂定其他服务价格大多保持温和,其中包括医疗服务上涨0.3%,个人服务上涨0.35%,以及娱乐服务上涨0.3%。目前,我们预计消费者物价指数(CPI)中的汽车租赁价格将下降2%,但该成分与生产者物价指数(PPI)数据中的汽车租赁价格可能密切相关,因此在PPI数据发布后我们可能需要更新这一估计。
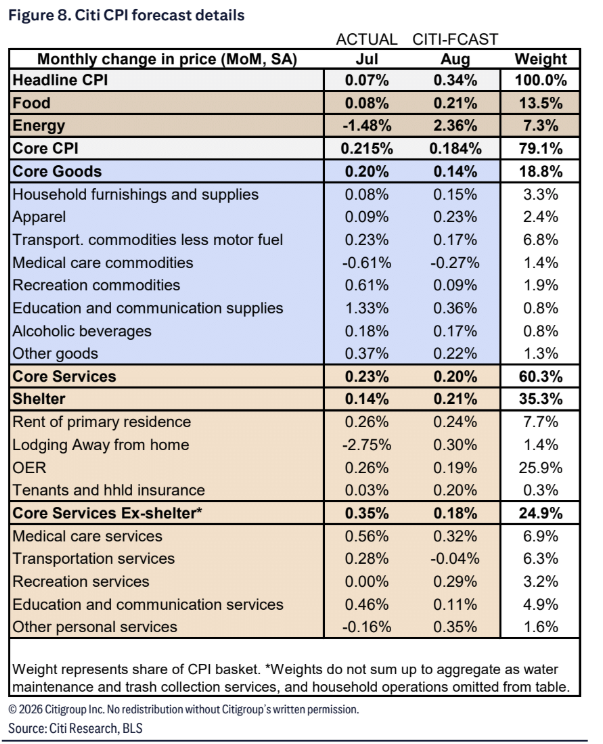
整体CPI环比应上涨0.34%,因为平均汽油价格再次上涨,同比降至3.3%,尽管非常接近四舍五入到3.4%。PPI的能源价格细节与CPI中的电力和公用事业组成部分密切相关。我们将在周四的PPI数据发布后至少调整我们的整体CPI估计。
参考研报:CITI US Economics CPI Preview Three months make a trend
参考研报来源:www.nlg.news注:受平台内容审核研报篇幅等因素,更多精彩内容请访问研报来源。
免责声明:本文内容数据仅供参考配资交易平台可靠吗,不构成投资建议,使用前请核实。据此操作,风险自担。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
证券配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯