(来源:老迈日记)
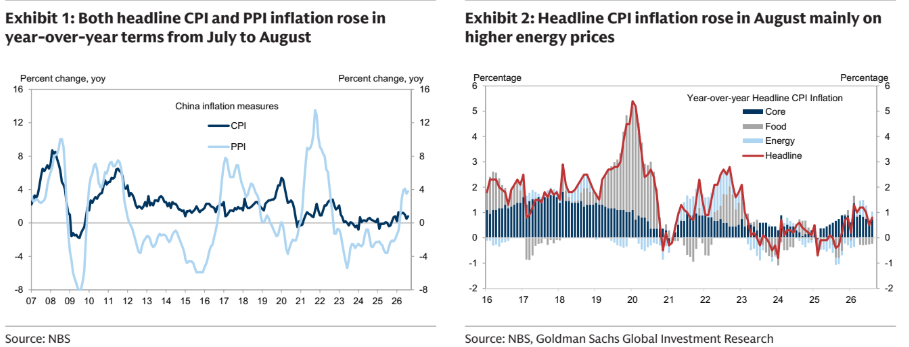
元股证券:ygzq.hk中国8月份居民消费价格指数(CPI)同比上涨0.8%,高于7月份的0.5%,主要原因是能源和交通服务价格上涨。8月份工业生产者出厂价格指数(PPI)同比上涨3.8%,高于7月份的3.5%,主要受下游产品价格上涨影响。半导体相关产品价格上涨约占下游产品价格涨幅的一半。
关键数据:
炒股配资App消费者物价指数(CPI):8月同比增长0.8%(环比年化*增长0.5%),而高盛预测为同比增长0.7%,彭博共识为同比增长0.8%;7月为同比增长0.5%(环比年化*下降4.1%)。
食品:8月同比下降1.4%(环比年化*下降3.8%),而7月为同比下降1.5%。

非食品:8月同比增长1.2%(环比年化*增长4.0%),而7月为同比增长0.9%。
核心CPI:7月同比增长1.0%(环比年化*增长1.7%),而6月为同比增长0.9%。
生产者物价指数(PPI):8月同比增长3.8%(环比年化*增长2.8%),而高盛预测为同比增长3.5%,彭博共识为同比增长3.6%;7月为同比增长3.5%(环比年化*下降6.1%)。
(*经高盛季节性调整)
主要观点:
1.中国整体CPI通胀在8月份从7月份的同比增长0.5%上升至同比增长0.8%,主要原因是能源价格上涨(图表2)。按环比计算,整体CPI通胀在8月份上升至0.5%(经季节性调整的年化数据,而7月份为环比经季节性调整的年化数据下降4.1%)。
2.从同比来看,食品通胀在8月份从7月份的同比下降1.5%小幅上升至同比下降1.4%。在主要食品品类中,猪肉价格在8月份同比下降11.8%(而7月份为同比下降13.3%)。新鲜蔬菜价格在8月份同比下降2.8%(而7月份为同比下降0.3%),新鲜水果价格在8月份同比下降0.5%(而7月份为同比下降1.1%)。
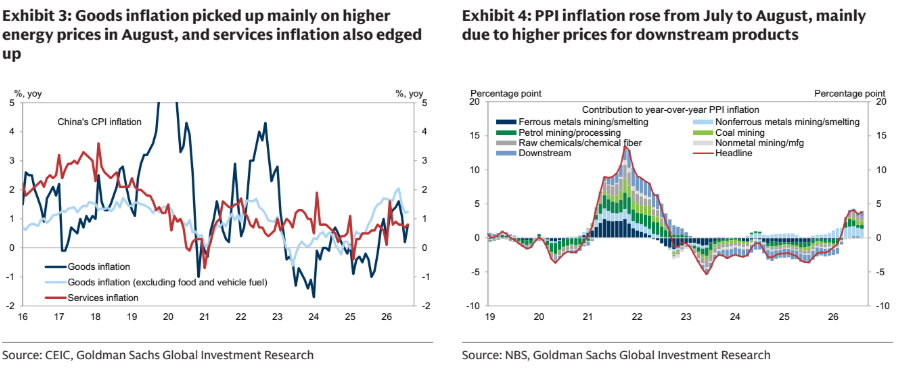
3.非食品CPI通胀在8月份从7月份的同比增长0.9%上升至同比增长1.2%,主要原因是车用燃料和交通服务价格上涨(图表3)。燃料成本在8月份同比增长8.3%(而7月份为同比增长0.8%),交通服务价格通胀在8月份同比增长3.0%(而7月份为同比增长0.4%)。剔除食品和能源价格后,核心CPI通胀在8月份小幅上升至同比增长1.0%(而7月份为同比增长0.9%)。
4.生产者物价指数(PPI)同比通胀在8月份从7月份的同比增长3.5%上升至同比增长3.8%。这主要是由于下游产品价格上涨(图表 4)。上游行业对生产者价格指数(PPI)同比通胀的贡献率从 7 月到 8 月大致保持不变,因为石油相关产品价格的上涨被黑色金属价格的下跌所抵消。与此同时,半导体相关产品价格的上涨约占下游产品价格上涨的一半。从环比来看,8 月份 PPI 通胀率上升至 2.8%(年化,经季节性调整)(7 月份为-6.1%)。8 月份生产资料 PPI 通胀率从 7 月份的 4.8% 同比上升至 5.0%,消费品 PPI 通胀率在 8 月份从 7 月份的-0.8% 同比上升至-0.5%。
参考研报:GS_China Both CPI and PPI inflation picked up in August
参考研报来源:www.nlg.news注:受平台内容审核研报篇幅等因素,更多精彩内容请访问研报来源。
免责声明:本文内容数据仅供参考ETF,不构成投资建议,使用前请核实。据此操作,风险自担。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
证券配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯